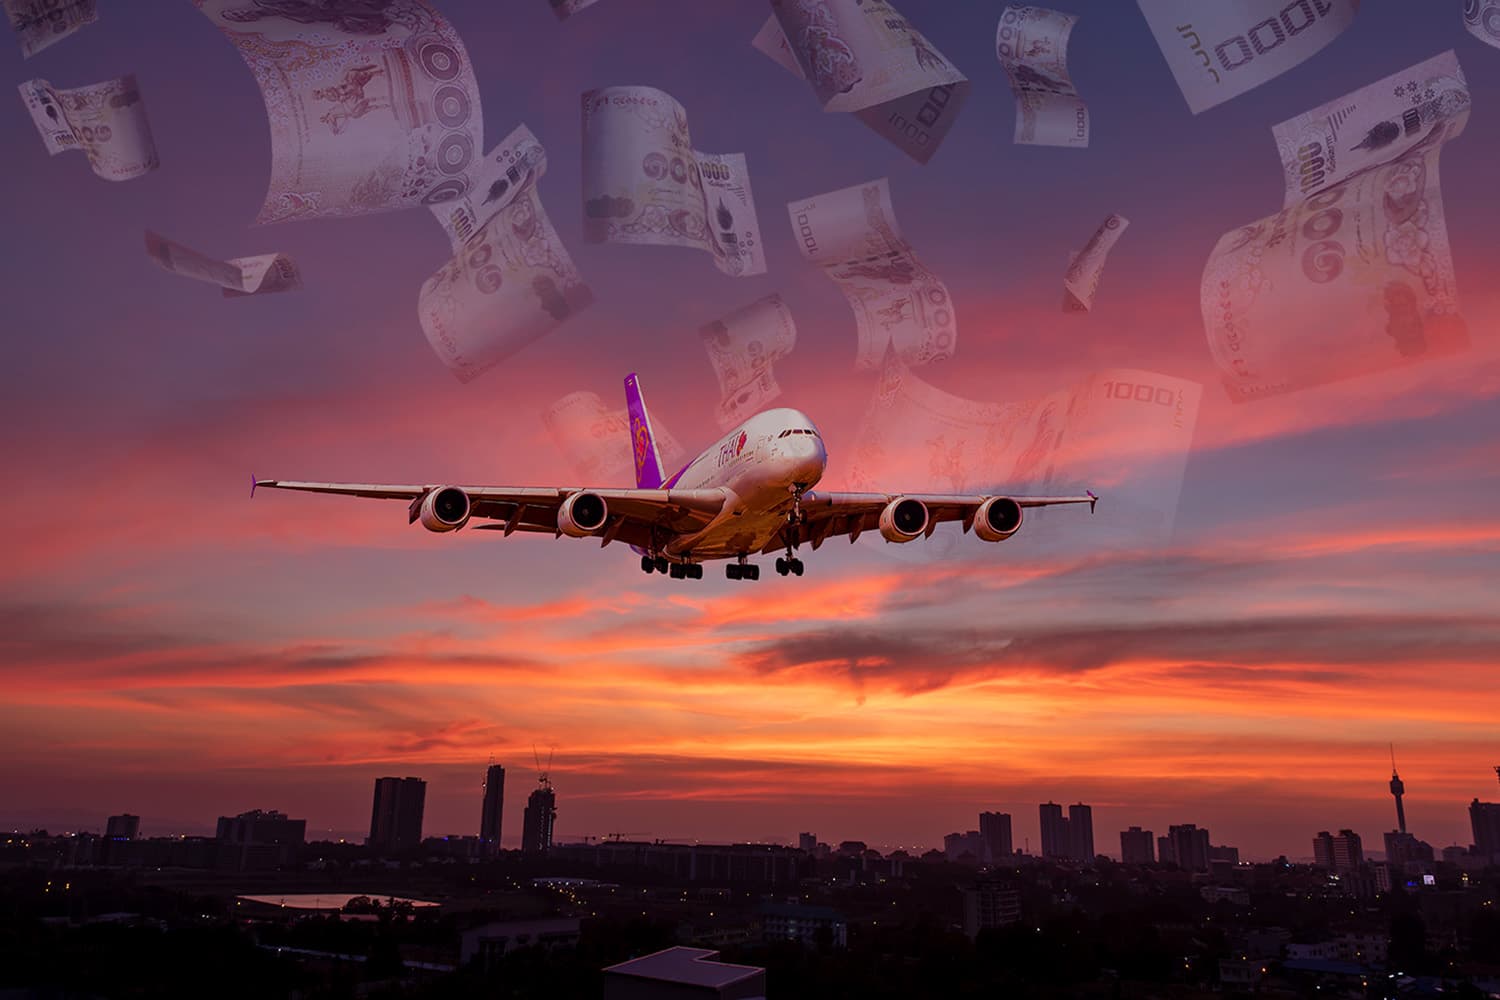
การเดินทางออกนอกประเทศของคนไทยและการเดินทางเข้าไทยของนักท่องเที่ยวต่างชาติ กำลังกลายเป็นประเด็นทางเศรษฐกิจที่ต้องจับตา หลังรัฐบาลมีแนวคิดจัดเก็บภาษีเดินทางออกนอกราชอาณาจักรในอัตรา 1,000 บาทต่อครั้ง ขณะที่บริษัท ท่าอากาศยานไทย จำกัด (มหาชน) หรือ AOT ได้ปรับขึ้นค่าบริการผู้โดยสารขาออกระหว่างประเทศ (Passenger Service Charge: PSC) จาก 730 บาท เป็น 1,120 บาทต่อคน ตั้งแต่วันที่ 20 มิถุนายน 2569 เป็นต้นมา
นอกจากนี้ ยังมีข้อเสนอจัดเก็บค่าธรรมเนียมนักท่องเที่ยวต่างชาติอีก 450 บาท ทำให้เกิดคำถามว่า หากมาตรการทั้งสามมีผลบังคับใช้ครบถ้วน ผู้เดินทางจะต้องแบกรับภาระมากเพียงใด และการเร่งเพิ่มรายได้จากค่าธรรมเนียมจะคุ้มค่ากับผลกระทบทางเศรษฐกิจที่อาจเกิดขึ้นหรือไม่
ประเด็นนี้มีความสำคัญมากกว่าการเพิ่มค่าใช้จ่ายในการเดินทาง เพราะประเทศไทยยังต้องพึ่งพาการท่องเที่ยวเป็นหนึ่งในเครื่องยนต์สำคัญของเศรษฐกิจ ตั้งแต่ธุรกิจโรงแรม สายการบิน บริษัทนำเที่ยว ร้านอาหาร ไปจนถึงผู้ประกอบการรายย่อยในเมืองท่องเที่ยวทั่วประเทศ
เปิดบิล 3 รายการ ภาระเดินทางอาจแตะ 2,570 บาท
หากพิจารณาจากตัวเลขที่มีการรายงานในปัจจุบัน ค่าใช้จ่ายที่เกี่ยวข้องกับการเดินทางทางอากาศมี 3 รายการที่ต้องแยกสถานะออกจากกันให้ชัดเจน
· ค่าบริการผู้โดยสารขาออกระหว่างประเทศของ AOT ซึ่งปรับขึ้นจาก 730 บาท เป็น 1,120 บาทต่อคน มีผลตั้งแต่วันที่ 20 มิถุนายน 2569 ครอบคลุมสนามบินในความรับผิดชอบของ AOT ทั้ง 6 แห่ง ได้แก่ สุวรรณภูมิ ดอนเมือง เชียงใหม่ แม่ฟ้าหลวง เชียงราย ภูเก็ต และหาดใหญ่ โดยเรียกเก็บรวมอยู่ในราคาบัตรโดยสาร
· ข้อเสนอภาษีเดินทางออกนอกราชอาณาจักร 1,000 บาทต่อครั้ง ซึ่งกรมสรรพากรเปิดรับฟังความคิดเห็นต่อหลักการร่างกฎหมายระหว่างวันที่ 30 กันยายน ถึง 29 ตุลาคม 2569 โดยแนวทางเบื้องต้นมุ่งจัดเก็บจากผู้เดินทางออกจากประเทศไทยทางอากาศทุกสัญชาติ ขณะที่การเดินทางทางบกและทางน้ำได้รับการยกเว้นในระยะแรก ทั้งนี้ ยังไม่ใช่ภาษีที่มีผลบังคับใช้แล้ว
· ข้อเสนอค่าธรรมเนียมนักท่องเที่ยวต่างชาติ 450 บาท ซึ่งเป็นคนละมาตรการกับภาษีขาออก และยังต้องผ่านกระบวนการพิจารณาตามขั้นตอนที่เกี่ยวข้อง
หากมาตรการทั้ง 3 มีผลใช้จริง และผู้เดินทางอยู่ในขอบเขตที่ต้องชำระครบทุกประเภท ค่าใช้จ่ายรวมอาจสูงถึง 2,570 บาทต่อคน โดยแบ่งเป็นค่าบริการ AOT 1,120 บาท ภาษีขาออก 1,000 บาท และค่าธรรมเนียมนักท่องเที่ยวต่างชาติ 450 บาท
สำหรับครอบครัว 4 คน ตัวเลขดังกล่าวจะเพิ่มเป็น 10,280 บาทต่อครอบครัว โดยยังไม่รวมค่าตั๋วเครื่องบิน ที่พัก อาหาร และค่าเดินทางอื่น ๆ อย่างไรก็ตาม ตัวเลขนี้เป็นเพียงการคำนวณภาระที่อาจเกิดขึ้นในอนาคต ไม่ใช่ค่าใช้จ่ายที่ผู้เดินทางทุกคนต้องจ่ายครบทั้ง 3 รายการในปัจจุบัน เพราะขณะนี้มีเพียง PSC ของ AOT ที่มีผลแล้ว
AOT ขึ้น PSC แล้ว รัฐยังเสนอเก็บภาษีเพิ่มอีก 1,000 บาท
หนึ่งในประเด็นที่น่าสนใจ คือ การปรับขึ้น PSC ของ AOT กับการเสนอเก็บภาษีขาออกเป็นคนละเรื่องกันโดยสิ้นเชิง
PSC เป็นค่าบริการที่เกี่ยวข้องกับการใช้สนามบิน โดย AOT ระบุว่าการปรับอัตราจะช่วยสนับสนุนการดำเนินงาน การพัฒนาโครงสร้างพื้นฐาน การยกระดับเทคโนโลยี และการเพิ่มประสิทธิภาพการให้บริการผู้โดยสาร ขณะที่ภาษีขาออกเป็นข้อเสนอด้านการจัดเก็บรายได้ตามกฎหมายอีกฉบับหนึ่ง
ดังนั้น คำถามสำคัญจึงไม่ใช่เพียงว่าแต่ละหน่วยงานมีสิทธิจัดเก็บเงินหรือไม่ แต่ต้องพิจารณาว่า เมื่อผู้โดยสารต้องจ่ายค่าบริการสนามบินเพิ่มขึ้นแล้ว การเรียกเก็บเงินเพิ่มเติมจากการเดินทางอีก 1,000 บาทจะสร้างประโยชน์ทางเศรษฐกิจอย่างไร และมีความจำเป็นมากน้อยเพียงใดในช่วงเวลานี้
หากรัฐต้องการเพิ่มรายได้เพื่อสร้างความมั่นคงทางการคลัง ควรเปิดเผยให้ชัดเจนว่ารายได้จากภาษีขาออกจะถูกนำไปใช้ในด้านใด มีเป้าหมายการใช้จ่ายอย่างไร และจะวัดผลความคุ้มค่าของมาตรการได้จากตัวชี้วัดใด
เพราะหากประชาชนต้องจ่ายเพิ่ม แต่ไม่สามารถมองเห็นประโยชน์ที่เป็นรูปธรรม ความเชื่อมั่นต่อการออกแบบนโยบายภาษีอาจกลายเป็นอีกโจทย์ที่รัฐบาลต้องรับมือ
ภาคท่องเที่ยวกังวล ต้นทุนเพิ่มอาจกระทบความสามารถแข่งขัน
ข้อกังวลของภาคธุรกิจไม่ได้จำกัดอยู่ที่คนไทยซึ่งเดินทางไปต่างประเทศเท่านั้น แต่ยังรวมถึงภาพรวมของอุตสาหกรรมท่องเที่ยวและการเดินทางระหว่างประเทศ
สมาคมโรงแรมไทยแสดงจุดยืนคัดค้านหลักการของร่างกฎหมายภาษีขาออก โดยให้เหตุผลว่าการเพิ่มต้นทุนการเดินทางอาจกดดันความต้องการเดินทาง และกระทบความสามารถในการแข่งขันของอุตสาหกรรมท่องเที่ยวไทย ซึ่งเชื่อมโยงกับโรงแรม สายการบิน บริษัทนำเที่ยว ร้านอาหาร และธุรกิจค้าปลีก
ในทางเศรษฐศาสตร์ การเพิ่มต้นทุนไม่ได้หมายความว่าผู้เดินทางทุกคนจะยกเลิกแผนการเดินทางทันที แต่ผลกระทบอาจแตกต่างกันตามระดับรายได้ จุดหมายปลายทาง และความจำเป็นในการเดินทาง
กลุ่มที่อ่อนไหวต่อราคามากอาจลดความถี่ในการเดินทาง เปลี่ยนไปเลือกจุดหมายที่มีต้นทุนต่ำกว่า หรือปรับลดงบประมาณด้านอื่น ขณะที่ผู้เดินทางเพื่อธุรกิจอาจต้องแบกรับต้นทุนเพิ่ม ซึ่งท้ายที่สุดอาจสะท้อนกลับไปยังต้นทุนดำเนินงานของบริษัท
สำหรับประเทศไทยที่ต้องแข่งขันกับประเทศอื่นในภูมิภาค การพิจารณามาตรการจึงควรคำนึงถึงต้นทุนรวมที่นักเดินทางต้องจ่าย ไม่ใช่พิจารณาค่าธรรมเนียมแต่ละรายการแยกออกจากกันเพียงอย่างเดียว
หวังให้คนไทยเที่ยวในประเทศมากขึ้น แต่จะได้ผลจริงหรือไม่
เหตุผลหนึ่งที่ถูกหยิบยกขึ้นมาในการอภิปรายเรื่องภาษีขาออก คือความต้องการสนับสนุนให้คนไทยหันมาเดินทางท่องเที่ยวในประเทศมากขึ้น ขณะที่หลักการร่างกฎหมายยังต้องพิจารณารายละเอียดเรื่องการจัดเก็บและการใช้รายได้ให้ชัดเจน
คำถามคือ การทำให้การเดินทางไปต่างประเทศมีต้นทุนสูงขึ้น จะช่วยกระตุ้นให้เกิดการใช้จ่ายในประเทศได้จริงมากน้อยเพียงใด
หากผู้เดินทางเปลี่ยนแผนจากต่างประเทศมาเที่ยวในไทย การใช้จ่ายภายในประเทศก็อาจเพิ่มขึ้น แต่หากบางส่วนเลือกไม่เดินทางเลย หรือมีงบประมาณเหลือสำหรับใช้จ่ายน้อยลง ผลลัพธ์ทางเศรษฐกิจอาจไม่ได้เป็นไปตามเป้าหมายที่คาดหวัง
ดังนั้น การประเมินความสำเร็จของนโยบายไม่ควรวัดเพียงจำนวนเงินที่จัดเก็บได้ แต่ต้องพิจารณาว่ารายได้ดังกล่าวสร้างการใช้จ่ายใหม่ กระจายรายได้สู่ผู้ประกอบการ และเพิ่มมูลค่าทางเศรษฐกิจได้จริงหรือไม่
หากต้องการส่งเสริมการท่องเที่ยวในประเทศโดยตรง รัฐยังต้องพิจารณามาตรการที่ช่วยเพิ่มความคุ้มค่าในการเดินทาง ยกระดับแหล่งท่องเที่ยว และสนับสนุนผู้ประกอบการท้องถิ่นควบคู่กันไปด้วย
รัฐเร่งหารายได้ ต้องไม่มองข้ามต้นทุนทางเศรษฐกิจ
ในช่วงที่รัฐบาลต้องบริหารรายได้และรายจ่ายของประเทศ การหาแหล่งรายได้ใหม่เป็นเรื่องที่สามารถนำมาพิจารณาได้ แต่สิ่งสำคัญคือการออกแบบมาตรการต้องมีเหตุผลรองรับ โปร่งใส และประเมินผลกระทบอย่างรอบด้าน
สำหรับภาษีขาออก 1,000 บาท คำถามที่ยังต้องการคำตอบมีตั้งแต่รายได้สุทธิที่รัฐคาดว่าจะได้รับ ภาระของประชาชนแต่ละกลุ่ม ไปจนถึงผลกระทบต่อการเดินทางและธุรกิจที่เกี่ยวข้อง
ขณะเดียวกัน การปรับ PSC ของ AOT เป็น 1,120 บาทซึ่งมีผลแล้ว ยิ่งทำให้การประเมินต้นทุนการเดินทางโดยรวมมีความสำคัญมากขึ้น โดยเฉพาะหากมีมาตรการใหม่เข้ามาเพิ่มเติมในอนาคต
ท้ายที่สุด การจัดเก็บเงินจากผู้เดินทางอาจสร้างรายได้ให้รัฐ แต่ความสำเร็จของนโยบายควรพิจารณาจากประโยชน์สุทธิที่ประเทศได้รับ ไม่ใช่จำนวนเงินที่เรียกเก็บได้เพียงอย่างเดียว
เพราะโจทย์ใหญ่ของเศรษฐกิจไทยไม่ใช่แค่การหารายได้เพิ่ม แต่คือการเพิ่มรายได้โดยไม่ทำให้ต้นทุนของประชาชนและภาคธุรกิจสูงขึ้นจนบั่นทอนการใช้จ่าย การลงทุน และความสามารถในการแข่งขันของประเทศในระยะยาว
แหล่งอ้างอิง
· กรมสรรพากร
· บริษัท ท่าอากาศยานไทย จำกัด (มหาชน)
· ททท.
· สมาคมโรงแรมไทย