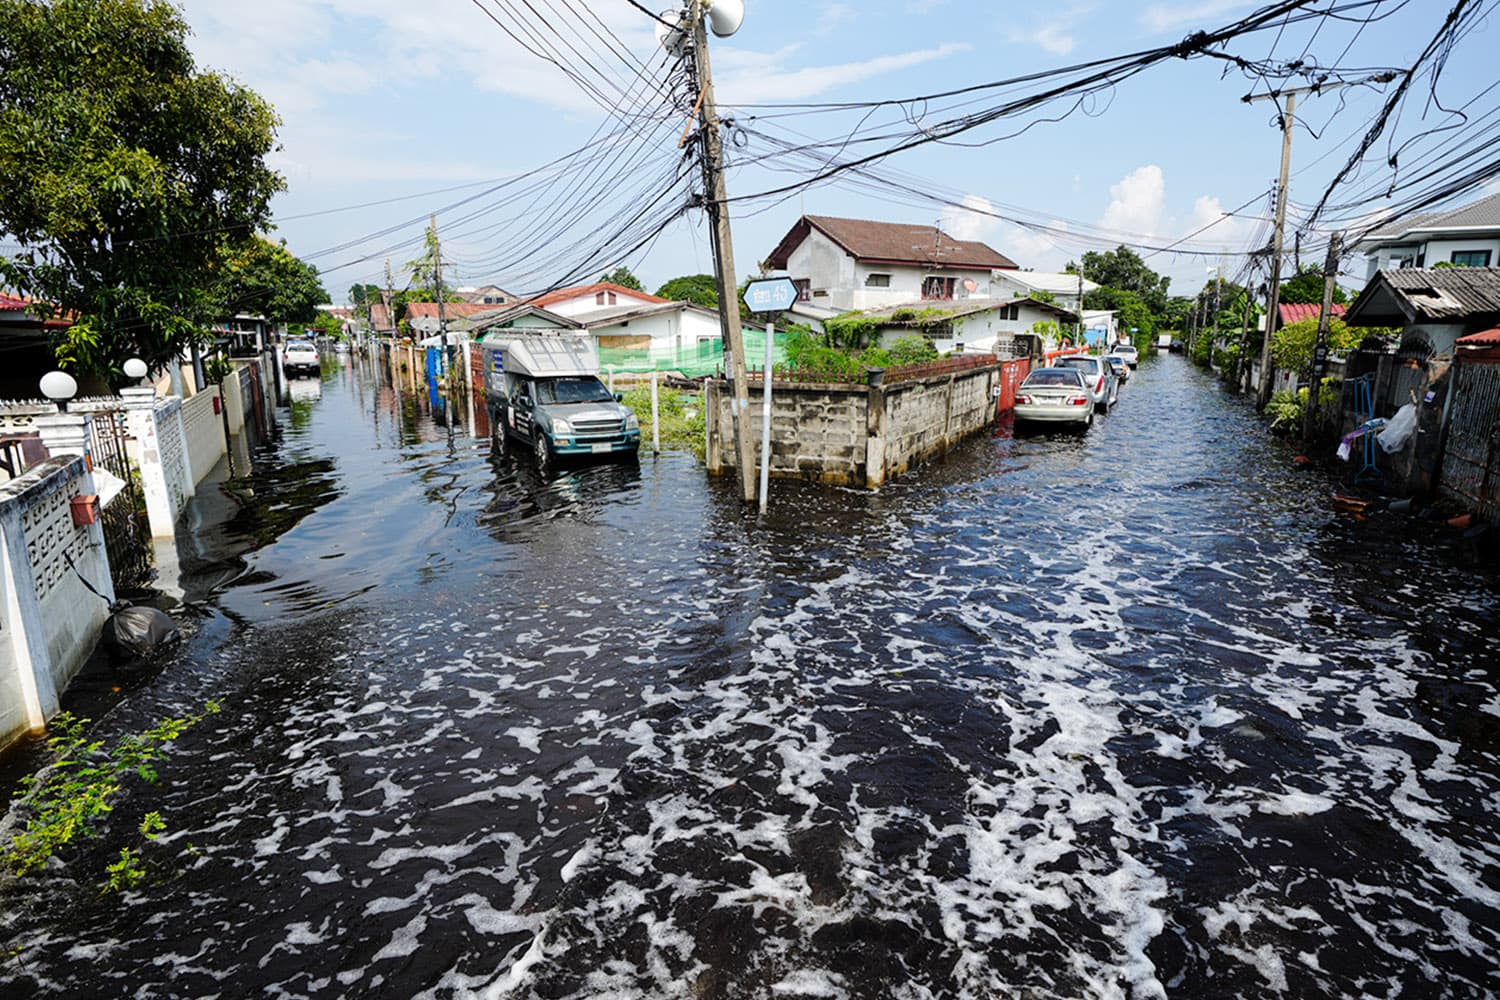
เมื่อเกิดวิกฤตอุทกภัย พายุ หรือภัยธรรมชาติ สิ่งที่เห็นเด่นชัดที่สุดหลังน้ำลดคือภาพความเสียหายของบ้านเรือน ยานพาหนะ และทรัพย์สิน แต่สิ่งที่ตามมาอย่างรวดเร็วและสร้างแรงกดดันไม่แพ้กันคือ ภาระค่าใช้จ่ายฉุกเฉินเฉพาะหน้า ตั้งแต่ค่าที่พักชั่วคราว ค่าเดินทาง ค่าทำความสะอาด รกร้าง ซ่อมแซม ไปจนถึงค่ารักษาพยาบาล หลายครอบครัวต้องเผชิญภาวะสภาพคล่องตึงตัวกะทันหันในวันที่รายได้อาจหยุดชะงัก
ภัยพิบัติไม่ได้สร้างผลกระทบแค่ต่อชีวิตและทรัพย์สินเท่านั้น แต่ยังสะเทือนถึงความมั่นคงทางการเงินในระยะยาวของครัวเรือนอย่างมีนัยสำคัญ การรับมือจึงไม่ควรรอให้เกิดเหตุแล้วค่อยแก้ แต่ต้องสร้าง แนวป้องกันทางการเงิน 3 ชั้น ไว้ล่วงหน้า ได้แก่ เงินพร้อม–ความคุ้มครองพร้อม–รู้วิธีใช้สิทธิ
1. ชั้นแรก ‘เงินพร้อม’ สำหรับค่าใช้จ่ายที่รอไม่ได้
หลังเกิดเหตุ ค่าใช้จ่ายจำเป็นมักเกิดขึ้นทันที ขณะที่เงินช่วยเหลือจากภาครัฐหรือค่าสินไหมทดแทนจากบริษัทประกันต้องใช้ระยะเวลาในการดำเนินการและอนุมัติ เงินสำรองฉุกเฉินจึงเปรียบเสมือนแนวป้องกันด่านแรกที่ช่วยให้ครอบครัวผ่านพ้นช่วงวิกฤตไปได้โดยไม่ต้องกู้หนี้ยืมสินหรือตัดสินใจทางการเงินอย่างผิดพลาด
· แยกบัญชีฉุกเฉินชัดเจน: ควรกำหนดบัญชีเงินสำรองแยกออกจากเงินออมเพื่อเป้าหมายอื่นอย่างเด็ดขาด เพื่อป้องกันการนำไปใช้ผิดวัตถุประสงค์ก่อนเกิดเหตุ
· เน้นสภาพคล่องสูงและเข้าถึงง่าย: เก็บในรูปแบบที่สามารถถอนหรือโอนใช้ได้ทันที เช่น บัญชีฝากประจำระยะสั้น หรือบัญชีออมทรัพย์ดอกเบี้ยสูง เพราะในสถานการณ์ฉุกเฉิน "เงินที่นำมาใช้ได้ทันที" มีมูลค่ามากกว่าเงินออมในสินทรัพย์ที่สภาพคล่องต่ำ
· ประเมินวงเงินให้เหมาะสม: ควรมีเงินสำรองอย่างน้อย 3–6 เท่าของค่าใช้จ่ายรายเดือนของครัวเรือน เพื่อรองรับกรณีที่รายได้หลักหยุดชะงักไปพร้อมกับช่วงฟื้นฟู
2. ชั้นที่สอง ‘ความคุ้มครองพร้อม’ ลดแรงกระแทกความเสียหายก้อนใหญ่
แม้เงินสำรองจะช่วยดูแลค่าใช้จ่ายระยะสั้นได้ แต่หากเกิดความเสียหายมูลค่าสูงเกินกว่าเงินเก็บที่มี การมีระบบประกันภัยจะกลายเป็นกลไกหลักในการกระจายความเสี่ยงและปกป้องความมั่นคงของครอบครัว
· ทบทวนกรมธรรม์ที่มีอย่างสม่ำเสมอ: ตรวจสอบว่าประกันภัยที่มีอยู่ ทั้งประกันอัคคีภัยที่อยู่อาศัย (ที่มีความคุ้มครองภัยธรรมชาติ) ประกันภัยรถยนต์ หรือประกันอุบัติเหตุและสุขภาพ มีวงเงินและเงื่อนไขครอบคลุมความเสี่ยงภัยพิบัติที่อาจเกิดขึ้นจริงในพื้นที่หรือไม่
· สื่อสารข้อมูลภายในครอบครัว: จัดเก็บเอกสารกรมธรรม์ไว้ในที่ปลอดภัยและเข้าถึงง่าย พร้อมแจ้งรายละเอียด สิทธิประโยชน์ และหมายเลขติดต่อฉุกเฉินให้คนในครอบครัวรับทราบ เพราะหลายครั้งสิทธิประโยชน์ที่มีอยู่แล้วกลับถูกมองข้ามจนไม่ได้ถูกนำมาใช้ในวันที่จำเป็นที่สุด
3. ชั้นที่สาม ‘รู้วิธีใช้สิทธิ’ รักษาสิทธิประโยชน์อย่างถูกต้อง
มีความคุ้มครองอย่างเดียวอาจไม่พอ หากขาดความเข้าใจในขั้นตอนการเข้าถึงสิทธิเมื่อสถานการณ์เริ่มคลี่คลาย การดำเนินการที่ถูกต้องและรวดเร็วจะช่วยให้ได้รับเงินเยียวยาหรือค่าสินไหมทดแทนได้เต็มเม็ดเต็มหน่วย
· จัดเก็บหลักฐานความเสียหายให้ครบถ้วน: ควรถ่ายภาพหรือบันทึกวิดีโอความเสียหายของบ้าน ทรัพย์สิน และยานพาหนะไว้ทันทีหลังเกิดเหตุ ก่อนทำการย้ายหรือซ่อมแซม พร้อมรวบรวมใบเสร็จค่าใช้จ่ายที่เกี่ยวข้องทั้งหมดไว้เป็นหลักฐาน
· ติดต่อและยื่นเรื่องผ่านช่องทางทางการ: ศึกษากระบวนการและเงื่อนไขการเรียกร้องค่าสินไหมจากบริษัทประกัน หรือยื่นขอรับเงินช่วยเหลือจากภาครัฐผ่านช่องทางหลักของหน่วยงานโดยตรง
· เฝ้าระวังมิจฉาชีพช่วงวิกฤต: หลีกเลี่ยงการกดลิงก์ปลอมหรือส่งมอบข้อมูลส่วนตัวทางการเงินให้กับบุคคลที่ไม่แน่ใจ เพราะมิจฉาชีพมักอาศัยช่วงเวลาที่ผู้ประสบภัยกำลังเร่งหาความช่วยเหลือหลอกลวงเอาข้อมูล
วางแผนเพื่อการฟื้นตัวที่ไวยิ่งขึ้น
การเตรียมความพร้อมรับมือภัยพิบัติทางการเงิน ไม่ได้หมายถึงการต้องมีเงินมากที่สุด หรือซื้อประกันไว้มากที่สุด แต่คือการบริหารความสมดุลระหว่างการมีเงินสำรองสำหรับสภาพคล่องระยะสั้น การมีความคุ้มครองรองรับความเสียหายก้อนใหญ่ และการมีความรู้ความเข้าใจในการเข้าถึงสิทธิประโยชน์อย่างถูกต้อง เพราะแม้ภัยธรรมชาติจะเป็นสิ่งที่หลีกเลี่ยงไม่ได้ แต่การวางแผนรับมือที่ดีจะช่วยลดความสูญเสียทางการเงิน และทำให้ครอบครัวกลับมาฟื้นตัวดำเนินชีวิตได้อย่างปกติเร็วที่สุด
แหล่งอ้างอิง
· สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย
· ธนาคารแห่งประเทศไทย
· กรมป้องกันและบรรเทาสาธารณภัย (ปภ. กระทรวงมหาดไทย)
· สมาคมประกันวินาศภัยไทย