

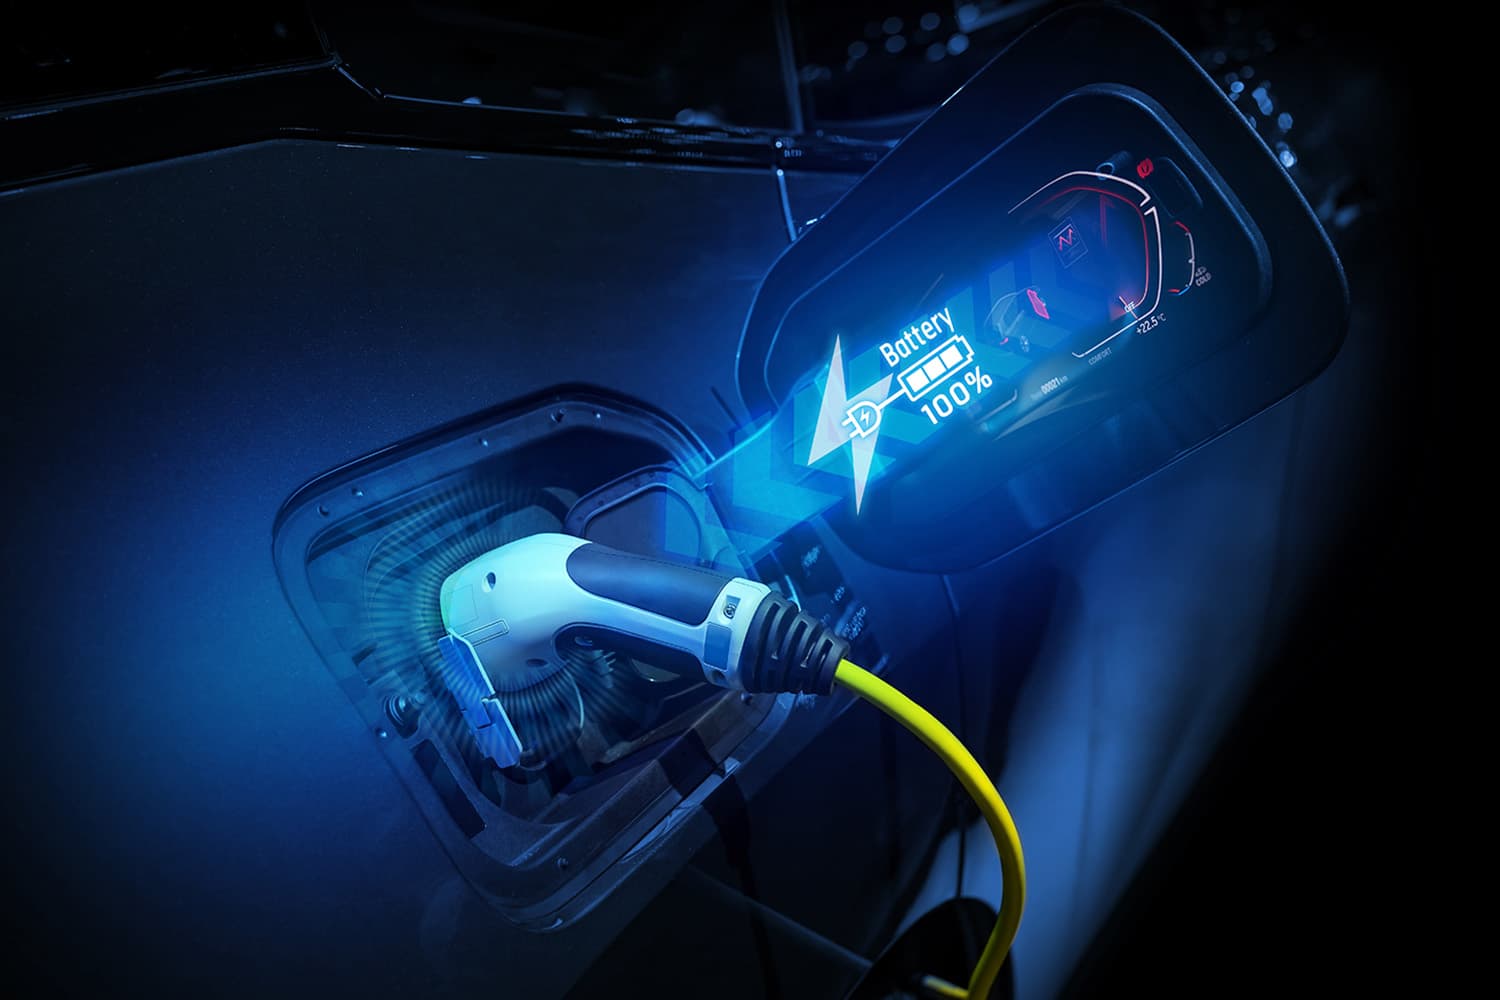
การเตรียมปรับโครงสร้างภาษีสรรพสามิตรถยนต์ไฟฟ้า (EV) กำลังเป็นอีกจุดเปลี่ยนสำคัญของอุตสาหกรรมยานยนต์ไทย หลังภาครัฐส่งสัญญาณให้การนำเข้ารถยนต์เชื่อมโยงกับการลงทุน การผลิต และการใช้ชิ้นส่วนภายในประเทศมากขึ้น โดยมีข้อเสนอปรับภาษีรถ EV นำเข้าทั้งคันบางกลุ่มเป็นไม่ต่ำกว่า 30% ตั้งแต่วันที่ 1 มกราคม 2570
ประเด็นนี้ไม่ได้กระทบเพียงราคาขายรถยนต์ไฟฟ้า แต่ยังเกี่ยวข้องกับทิศทางการลงทุนของค่ายรถต่างชาติ อนาคตผู้ผลิตชิ้นส่วนไทย และความสามารถของประเทศไทยในการรักษาฐานอุตสาหกรรมยานยนต์ที่มีความสำคัญต่อเศรษฐกิจ
โจทย์สำคัญจึงอยู่ที่ว่า การปรับภาษีจะช่วยเปลี่ยนประเทศไทยจากตลาดรองรับรถ EV นำเข้า ไปสู่ฐานผลิตที่สร้างมูลค่าเพิ่มได้จริงหรือไม่ และผลประโยชน์ที่เกิดขึ้นจะคุ้มค่ากับต้นทุนที่ผู้บริโภคอาจต้องแบกรับมากน้อยเพียงใด
จากนโยบายกระตุ้นยอดขาย สู่การสร้างมูลค่าในประเทศ
เมื่อวันที่ 10 กันยายน 2569 คณะกรรมการนโยบายยานยนต์ไฟฟ้าแห่งชาติ หรือบอร์ด EV เห็นชอบหลักการปรับโครงสร้างภาษีสรรพสามิตรถยนต์ โดยต้องการให้ระดับภาษีสะท้อนประโยชน์ทางเศรษฐกิจที่เกิดขึ้นในประเทศไทย ทั้งการลงทุน การผลิต การใช้ชิ้นส่วนในประเทศ และการจ้างงาน
ข้อมูลจากสำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) ระบุว่า แนวทางใหม่นี้แบ่งระดับภาษีตามการสร้างมูลค่าเพิ่มในประเทศ โดยรถยนต์ไฟฟ้าที่นำเข้าโดยผู้ประกอบการซึ่งไม่มีโรงงานผลิตในไทยจะเผชิญอัตราภาษีที่สูงขึ้น ขณะที่ผู้ผลิตที่มีฐานการผลิตในประเทศอาจได้รับการพิจารณาตามเงื่อนไขที่กำหนด
หลักการดังกล่าวสะท้อนการปรับทิศทางนโยบาย จากการให้ความสำคัญกับการขยายตลาดรถ EV ไปสู่การส่งเสริมให้เกิดการผลิตและการลงทุนระยะยาวมากขึ้น
อย่างไรก็ตาม การเห็นชอบหลักการยังไม่เท่ากับการประกาศใช้กฎหมายฉบับสมบูรณ์ รายละเอียดของอัตราภาษี เงื่อนไข และวันเริ่มใช้จึงต้องติดตามจากหน่วยงานที่เกี่ยวข้องอีกครั้ง
ภาษีเพิ่ม 20 จุดเปอร์เซ็นต์ รถจะแพงขึ้นเท่าไร
หนึ่งในคำถามสำคัญของผู้บริโภค คือ หากอัตราภาษีเพิ่มจาก 10% เป็น 30% ราคาขายรถ EV จะปรับขึ้นมากน้อยเพียงใด
ต้องทำความเข้าใจก่อนว่า การเพิ่มอัตราภาษี 20% ไม่ได้หมายความว่าราคาขายปลีกจะเพิ่มขึ้น 20% โดยอัตโนมัติ เพราะภาษีสรรพสามิตคำนวณตามฐานและหลักเกณฑ์ที่กฎหมายกำหนด ขณะที่ราคาขายจริงยังขึ้นอยู่กับต้นทุนการนำเข้า ภาษีประเภทอื่น ส่วนลด และกลยุทธ์ของผู้ผลิต
หากผู้ผลิตส่งผ่านภาระภาษีไปยังผู้ซื้อ ราคาขายบางรุ่นอาจปรับสูงขึ้น แต่หากผู้ผลิตยอมลดกำไรหรือปรับโครงสร้างต้นทุน ผลกระทบต่อราคาก็อาจแตกต่างกัน
นอกจากนี้ รถนำเข้าทั้งคัน รถที่ประกอบในไทย และรถที่มีการใช้ชิ้นส่วนในประเทศอาจได้รับผลกระทบไม่เหมือนกัน ผู้บริโภคจึงไม่ควรสรุปว่ารถ EV ทุกรุ่นจะขึ้นราคาในอัตราเดียวกัน
ประเด็นที่ต้องติดตามต่อจากนี้คือ หลักเกณฑ์สำหรับรถที่นำเข้าแล้ว รถที่อยู่ในสต๊อก และรถที่อยู่ระหว่างส่งมอบ รวมถึงเงื่อนไขของผู้ผลิตที่มีโรงงานในประเทศไทย
ค่ายรถต่างชาติต้องปรับกลยุทธ์
หากข้อเสนอภาษีมีผลตามที่คาด ผู้ผลิตที่พึ่งพาการนำเข้ารถสำเร็จรูปอาจต้องประเมินต้นทุนและความคุ้มค่าของการทำตลาดในไทยใหม่อีกครั้ง
ทางเลือกหนึ่ง คือ การเพิ่มการลงทุนในประเทศ ทั้งการตั้งโรงงานประกอบ การขยายกำลังผลิต และการพัฒนาซัพพลายเออร์ในไทย แต่อีกทางหนึ่ง ผู้ผลิตอาจปรับรุ่นรถที่จำหน่าย ลดจำนวนรุ่นนำเข้า หรือปรับราคาเพื่อรักษาความสามารถในการแข่งขัน
การลงทุนในโรงงานต้องใช้เงินทุนและเวลา จึงไม่อาจสรุปได้ว่าภาษีที่สูงขึ้นจะทำให้ทุกค่ายรถเร่งตั้งฐานผลิตทันที การตัดสินใจยังขึ้นอยู่กับขนาดตลาด โอกาสส่งออก ต้นทุนการผลิต และความต่อเนื่องของนโยบายภาครัฐ
สำหรับประเทศไทย ความท้าทายจึงอยู่ที่การสร้างสภาพแวดล้อมที่ทำให้การลงทุนในประเทศมีความคุ้มค่าในระยะยาว ไม่ใช่อาศัยแรงกดดันจากภาษีเพียงอย่างเดียว
ผู้ผลิตชิ้นส่วนไทยจะได้ประโยชน์แค่ไหน
อีกเป้าหมายหนึ่งของการปรับโครงสร้างภาษี คือ การสร้างความเข้มแข็งให้ห่วงโซ่อุปทานยานยนต์ในประเทศ โดยเฉพาะผู้ผลิตชิ้นส่วนไทยที่ต้องปรับตัวตามการเปลี่ยนผ่านจากรถเครื่องยนต์สันดาปไปสู่รถไฟฟ้า
รถ EV ต้องใช้ชิ้นส่วนและเทคโนโลยีแตกต่างจากรถยนต์แบบเดิม เช่น แบตเตอรี่ มอเตอร์ไฟฟ้า ระบบควบคุมกำลังไฟฟ้า และอุปกรณ์อิเล็กทรอนิกส์ หากการลงทุนผลิตรถ EV ในประเทศเพิ่มขึ้น ผู้ผลิตชิ้นส่วนไทยก็อาจมีโอกาสเข้าร่วมในห่วงโซ่การผลิตมากขึ้น
แต่การมีโรงงานรถยนต์ในไทยไม่ได้หมายความว่าชิ้นส่วนทั้งหมดจะมาจากผู้ผลิตไทย หากชิ้นส่วนสำคัญยังต้องนำเข้าจากต่างประเทศ มูลค่าเพิ่มที่ตกอยู่ในประเทศก็อาจมีจำกัด
รัฐจึงต้องทำควบคู่กันทั้งการพัฒนาทักษะแรงงาน การถ่ายทอดเทคโนโลยี การสนับสนุนผู้ผลิตชิ้นส่วน และการยกระดับมาตรฐานให้แข่งขันกับซัพพลายเออร์ต่างประเทศได้
ตลาด EV ต้องเติบโต พร้อมกับการผลิตที่แข่งขันได้
ข้อมูลจาก BOI ระบุว่า รถยนต์ไฟฟ้าและรถยนต์ไฮบริดมีสัดส่วนรวมกันถึง 55% ของตลาดรถยนต์ใหม่ในประเทศไทยในช่วง 7 เดือนแรกของปี 2569 สะท้อนการเปลี่ยนแปลงของตลาดยานยนต์ไทยอย่างมีนัยสำคัญ
อย่างไรก็ตาม การเติบโตของยอดขายไม่ได้รับประกันว่าประเทศไทยจะได้ประโยชน์จากการผลิตเพิ่มขึ้นในสัดส่วนเดียวกัน เพราะต้องพิจารณาด้วยว่ารถที่จำหน่ายผลิตในประเทศมากน้อยเพียงใด ใช้ชิ้นส่วนไทยเท่าไร และสามารถต่อยอดไปสู่การส่งออกได้หรือไม่
ในระยะยาว การแข่งขันของอุตสาหกรรม EV จึงไม่ใช่เพียงการทำราคาให้ต่ำที่สุด แต่เป็นการแข่งขันด้านเทคโนโลยี ประสิทธิภาพการผลิต ต้นทุน และความสามารถในการพัฒนาผลิตภัณฑ์ให้ตอบโจทย์ตลาดโลก
บททดสอบนโยบายยานยนต์ไทย
การปรับภาษี EV นำเข้าอาจเป็นเครื่องมือสำคัญในการผลักดันการลงทุนและการผลิตในประเทศ แต่ความสำเร็จของนโยบายไม่ควรวัดจากจำนวนโรงงานหรือจำนวนรถที่ผลิตได้เพียงอย่างเดียว
สิ่งที่ต้องติดตาม คือ การลงทุนใหม่เกิดขึ้นจริงหรือไม่ ผู้ผลิตชิ้นส่วนไทยได้รับประโยชน์มากน้อยเพียงใด การจ้างงานและการถ่ายทอดเทคโนโลยีขยายตัวหรือไม่ รวมถึงประเทศไทยสามารถเพิ่มการส่งออกรถ EV และรักษาความสามารถในการแข่งขันได้หรือเปล่า
หากภาษีที่สูงขึ้นช่วยสร้างฐานการผลิตและห่วงโซ่อุปทานที่เข้มแข็ง ประเทศไทยก็อาจได้รับประโยชน์ในระยะยาว แต่หากต้นทุนรถนำเข้าเพิ่มขึ้นโดยที่การลงทุนและการผลิตในประเทศไม่เติบโตตามเป้าหมาย ผู้บริโภคอาจต้องเผชิญต้นทุนที่สูงขึ้นโดยไม่ได้รับประโยชน์ทางเศรษฐกิจกลับมาอย่างเต็มที่
ท้ายที่สุด ประเด็นสำคัญจึงไม่ใช่เพียงว่าภาษี EV จะเพิ่มเป็น 30% หรือไม่ แต่คือประเทศไทยจะเปลี่ยนมาตรการภาษีให้กลายเป็นการลงทุน เทคโนโลยี การจ้างงาน และมูลค่าเพิ่มทางเศรษฐกิจได้จริงแค่ไหน