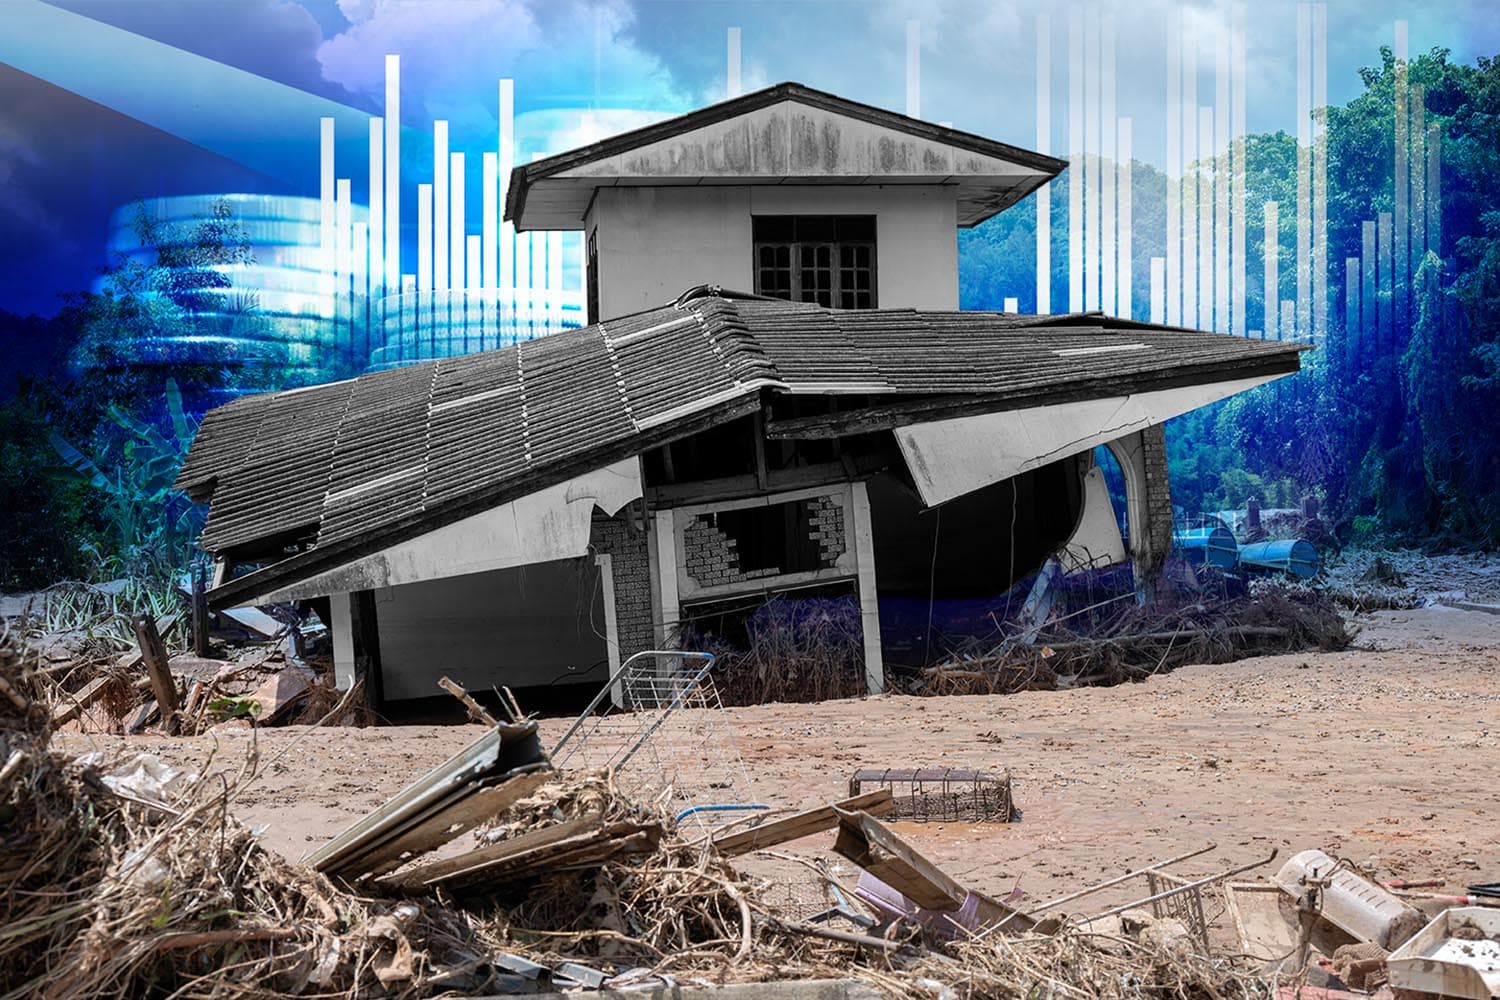
ประเทศไทยกำลังเปลี่ยนวิธีรับมือภัยพิบัติครั้งสำคัญ จากเดิมที่เมื่อเกิดน้ำท่วม พายุ หรือแผ่นดินไหว รัฐจึงเข้ามาตั้งงบประมาณช่วยเหลือและเยียวยา มาเป็นการ เตรียมระบบประกันภัยไว้รองรับความเสี่ยงล่วงหน้า
คณะรัฐมนตรีมีมติเมื่อวันที่ 1 กันยายน 2569 เห็นชอบในหลักการให้จัดทำระบบประกันภัยพิบัติแห่งชาติ พร้อมเห็นชอบให้ภาครัฐจัดซื้อประกันภัยให้ประชาชน ครอบคลุมที่อยู่อาศัยประมาณ 30 ล้านครัวเรือนทั่วประเทศ โดยคุ้มครองภัย 3 ประเภท ได้แก่ อุทกภัย วาตภัย และแผ่นดินไหว
นี่จึงไม่ใช่เพียงเรื่องประกันบ้าน แต่เป็นการเปลี่ยนแนวคิดการบริหารความเสี่ยงของภาครัฐ จาก เกิดเหตุแล้วเยียวยา เป็น เตรียมเงินและระบบรองรับก่อนเกิดเหตุ
30 ล้านครัวเรือน จะได้รับความคุ้มครองอย่างไร?
ตามกรอบที่ ครม.เห็นชอบ รัฐบาลจะเป็นผู้ถือกรมธรรม์หลักและจัดสรรงบประมาณสำหรับชำระเบี้ยประกันภัยแทนประชาชน โดยให้ความคุ้มครองที่อยู่อาศัยประมาณ 30 ล้านหลังคาเรือน
ความคุ้มครองเบื้องต้นแบ่งเป็น
- น้ำท่วม จ่ายเงินช่วยเหลือเบื้องต้น 10,000 บาทต่อครั้งต่อหลังคาเรือน
- วาตภัยหรือแผ่นดินไหว จ่ายเงินช่วยเหลือเบื้องต้น 5,000 บาทต่อครั้งต่อหลังคาเรือน
- เงินช่วยเหลือเบื้องต้นมีเป้าหมายให้จ่ายภายใน 15 วัน เมื่อข้อมูลและเอกสารครบถ้วน
- หากความเสียหายมากกว่านั้น สามารถยื่นหลักฐานเพื่อรับค่าสินไหมเพิ่มเติมตามความเสียหายจริง
- วงเงินคุ้มครองที่อยู่อาศัยรวม สูงสุด 100,000 บาทต่อครั้งต่อหลังคาเรือน
- กรณีเสียชีวิตจากภัยที่อยู่ในความคุ้มครอง จ่ายผลประโยชน์ 2 ล้านบาทต่อราย
จุดหนึ่งที่สำคัญคือ วงเงิน 100,000 บาทไม่ได้หมายความว่าทุกบ้านจะได้รับเงินจำนวนนี้ทันที แต่เป็น วงเงินค่าสินไหมสูงสุดโดยการจ่ายเพิ่มเติมจะขึ้นอยู่กับความเสียหายและเงื่อนไขของกรมธรรม์
รัฐกำลังเปลี่ยนจากจ่ายหลังเกิดเหตุ เป็นจ่ายเพื่อบริหารความเสี่ยง
ในอดีต เมื่อเกิดภัยพิบัติ รัฐต้องใช้งบประมาณเข้าไปช่วยเหลือประชาชนหลังเกิดความเสียหายปัญหาคือไม่มีทางรู้ล่วงหน้าว่าปีหนึ่งจะเกิดภัยใหญ่กี่ครั้ง และความเสียหายจะสูงแค่ไหน การทำประกันจึงเข้ามาเปลี่ยนวิธีคิด
แทนที่จะให้รัฐต้องรับความเสี่ยงทั้งหมดเอง รัฐนำงบประมาณส่วนหนึ่งไปจ่ายเป็นเบี้ยประกัน เพื่อให้บริษัทประกันและระบบประกันภัยต่อเข้ามาช่วยรับความเสี่ยง
หากเกิดภัยขนาดใหญ่ ประชาชนสามารถได้รับเงินตามระบบประกัน ขณะที่ภาครัฐก็มีกรอบการบริหารความเสี่ยงที่ชัดเจนขึ้น
นี่เป็นแนวคิดที่หลายประเทศใช้มาแล้ว และ OECD ก็มองว่า ระบบประกันภัยแบบรัฐ–เอกชนสามารถเหมาะกับความเสี่ยงจากภัยธรรมชาติ เพราะช่วยสร้างความแน่นอนทางการเงิน เพิ่มความเร็วในการจ่ายสินไหม และช่วยกระตุ้นให้เกิดการบริหารและลดความเสี่ยง
ต่างประเทศไม่ได้รอให้เกิดภัยแล้วค่อยจ่าย
โมเดลของไทยไม่ได้เกิดขึ้นในสุญญากาศ หลายประเทศมีระบบประกันภัยภัยพิบัติที่ภาครัฐเข้ามามีบทบาทแล้ว แต่รูปแบบแตกต่างกัน
สหรัฐฯ มี National Flood Insurance Program หรือ NFIP ซึ่งเป็นโครงการประกันน้ำท่วมของรัฐบาลกลาง
อังกฤษ มี Flood Re ซึ่งเป็นระบบประกันภัยต่อที่ภาคธุรกิจประกันภัยจัดตั้งขึ้นเพื่อช่วยให้ประชาชนในพื้นที่เสี่ยงน้ำท่วมยังเข้าถึงความคุ้มครองได้
นิวซีแลนด์ มี Natural Hazards Commission ซึ่งเป็นผู้รับประกันภัยของรัฐสำหรับความเสี่ยงภัยธรรมชาติบางประเภท
ฝรั่งเศส ใช้ระบบที่รัฐเข้ามามีบทบาทสำคัญด้านการประกันภัยต่อ เพื่อช่วยให้ระบบประกันภัยสามารถรองรับความเสียหายจากภัยธรรมชาติขนาดใหญ่ได้
ส่วน ตุรกี มีระบบประกันภัยแผ่นดินไหวผ่าน Turkish Catastrophe Insurance Pool และกำลังขยายแนวคิดไปสู่ความเสี่ยงจากภัยธรรมชาติประเภทอื่น
OECD ระบุว่า ปัจจุบันมีโครงการประกันภัยหรือระบบรัฐ–เอกชนที่เกี่ยวข้องกับความเสี่ยงน้ำท่วมในหลายประเทศ เช่น ออสเตรเลีย เบลเยียม เดนมาร์ก ฝรั่งเศส ไอซ์แลนด์ อิตาลี โมร็อกโก นิวซีแลนด์ นอร์เวย์ โรมาเนีย สเปน สวิตเซอร์แลนด์ อังกฤษ และสหรัฐฯ
ดังนั้น สิ่งที่ไทยกำลังทำจึงไม่ใช่แนวคิดใหม่ แต่เป็นการนำเครื่องมือที่หลายประเทศใช้มาปรับเข้ากับโครงสร้างการรับมือภัยพิบัติของไทย
แต่ไทยเลือกซื้อประกันให้ประชาชนก่อน สิ่งที่น่าสนใจที่สุดของมติ ครม.ครั้งนี้คือ ไทยยังไม่ได้สร้างระบบถาวรขึ้นมาทันที
กรอบที่วางไว้คือ ในช่วงเปลี่ยนผ่าน รัฐจะใช้วิธี จัดซื้อประกันภัยให้ประชาชน เป็นมาตรการระยะสั้น หรือ Quick Win ในช่วงประมาณ 1–2 ปีแรก เพื่อให้ประชาชน โดยเฉพาะกลุ่มที่อยู่ในพื้นที่เสี่ยงและกลุ่มเปราะบาง เข้าถึงความคุ้มครองได้เร็ว
ขณะเดียวกัน รัฐจะพัฒนาระบบข้อมูล ผลิตภัณฑ์ประกันภัย การประกันภัยต่อ และระบบจ่ายสินไหม เพื่อเตรียมไปสู่ ระบบประกันภัยพิบัติแห่งชาติแบบถาวร ที่รัฐและเอกชนร่วมกันบริหารความเสี่ยงในระยะยาว
นี่จึงเป็นจุดที่แตกต่างจากการมองว่า “รัฐบาลแจกประกันให้ทุกบ้าน” เพราะเป้าหมายระยะยาวคือการสร้าง กลไกกลางในการกระจายความเสี่ยง ไม่ใช่ให้รัฐแบกความเสียหายทั้งหมดตลอดไป
งบ 1.5 หมื่นล้าน คุ้มไหม?
อีกคำถามที่หลีกเลี่ยงไม่ได้คือ ต้นทุนของระบบ มีรายงานว่ากรอบโครงการอาจใช้งบประมาณประมาณ 15,500 ล้านบาทต่อปี เพื่อจัดซื้อความคุ้มครองให้ประชาชนประมาณ 30 ล้านครัวเรือน และมีวงเงินคุ้มครองรวมประมาณ 75,000 ล้านบาทต่อปี
แต่ตัวเลขนี้ควรมองเป็น กรอบงบประมาณของโครงการตามที่มีการรายงาน ขณะที่รายละเอียดการดำเนินงานและระบบถาวรยังต้องเดินหน้าต่อ
โจทย์สำคัญจึงไม่ใช่แค่ว่า รัฐต้องจ่าย 1.5 หมื่นล้านบาทหรือไม่ แต่ต้องถามว่า งบประกันที่จ่ายทุกปี สามารถลดภาระงบเยียวยาในอนาคตได้มากแค่ไหน หากเกิดภัยพิบัติขนาดใหญ่พร้อมกันหลายพื้นที่ ระบบประกันจะมีเงินเพียงพอจ่ายสินไหมหรือไม่ และบริษัทประกันจะสามารถรับความเสี่ยงจำนวนมหาศาลได้อย่างไร
ตรงนี้เองที่ ‘การประกันภัยต่อ’ จะมีความสำคัญ เพราะความเสี่ยงจากภัยพิบัติขนาดใหญ่สามารถสร้างความเสียหายพร้อมกันจำนวนมากจนบริษัทประกันรายใดรายหนึ่งไม่สามารถรับไว้ทั้งหมดได้
OECD เตือนว่า ‘ทำประกัน’ อย่างเดียวไม่พอ
รายงาน OECD ปี 2026 เรื่อง Financial Protection Against Catastrophic Risks ชี้ว่า ภัยธรรมชาติเป็นความเสี่ยงที่อาจสร้างความเสียหายพร้อมกันในวงกว้าง จนตลาดประกันภัยเอกชนเพียงอย่างเดียวอาจรับความเสี่ยงได้ไม่เพียงพอ รัฐจึงอาจต้องเข้ามาสนับสนุนผ่านการประกันภัย การประกันภัยต่อ หรือหลักประกันบางรูปแบบ
แต่ OECD ก็ไม่ได้มองว่าประกันภัยคือคำตอบทั้งหมด การมีประกันต้องเดินคู่กับ การลดความเสี่ยง ไม่ว่าจะเป็นระบบเตือนภัย การจัดการพื้นที่น้ำ การปรับปรุงโครงสร้างพื้นฐาน การควบคุมการก่อสร้างในพื้นที่เสี่ยง หรือการวางผังเมือง
เพราะถ้าประเทศยังปล่อยให้คนและทรัพย์สินเพิ่มขึ้นในพื้นที่เสี่ยง โดยหวังว่าเกิดความเสียหายแล้วประกันจ่าย ต้นทุนของระบบก็จะเพิ่มขึ้นเรื่อย ๆ
OECD เองก็ชี้ว่าไทยมีความเปราะบางต่อสภาพภูมิอากาศ โดยเฉพาะความเสี่ยงจากน้ำท่วมและภัยแล้ง และเสนอให้ไทยยกระดับระบบเตือนภัย ลงทุนโครงสร้างพื้นฐานที่รับมือสภาพอากาศได้ดีขึ้น และปรับการใช้ที่ดินให้เหมาะสมกับความเสี่ยง
บททดสอบของประกันภัยพิบัติแห่งชาติ มติ ครม.ครั้งนี้จึงอาจเป็นจุดเริ่มต้นของการเปลี่ยนวิธีคิดเรื่องภัยพิบัติของไทย จากเดิม ภัยเกิด → รัฐตั้งงบ → เยียวยา → ฟื้นฟู กำลังเปลี่ยนเป็น ประเมินความเสี่ยง → ซื้อความคุ้มครอง → เกิดภัย → จ่ายสินไหม → ฟื้นตัวเร็วขึ้น
หากระบบทำได้ตามเป้าหมาย ประชาชนประมาณ 30 ล้านครัวเรือนจะมีหลักประกันเบื้องต้นเมื่อเกิดภัย ขณะที่รัฐสามารถวางแผนภาระทางการคลังได้เป็นระบบมากขึ้น แต่ความสำเร็จจะไม่ได้วัดเพียงว่า30 ล้านครัวเรือนได้ประกัน
ต้องวัดด้วยว่า ประชาชนได้เงินเร็วแค่ไหน รัฐลดภาระการเยียวยาได้จริงหรือไม่ และระบบสามารถรับมือกับภัยพิบัติขนาดใหญ่ที่เกิดพร้อมกันหลายพื้นที่ได้หรือไม่
เพราะสุดท้ายแล้ว ‘ประกันภัยพิบัติแห่งชาติ’ ไม่ควรเป็นเพียงเครื่องมือสำหรับจ่ายเงินหลังเกิดน้ำท่วม แต่ควรเป็นส่วนหนึ่งของการเปลี่ยนประเทศไทยจากรัฐที่รอเยียวยาไปสู่รัฐที่บริหารความเสี่ยงล่วงหน้า
และนี่อาจเป็นบทเรียนสำคัญจากต่างประเทศที่ไทยกำลังเริ่มนำมาปรับใช้