


เป็นอีกกฎหมายที่ต้องจับตาให้ดี กับ 4 ร่างกฎหมายประกันสังคม ที่เสนอโดยคณะรัฐมนตรี (ครม.) พรรคประชาชน 2 ฉบับ และพรรคเพื่อไทย 1 ฉบับ ทั้ง 4 ร่างกฎหมายนี้ ต่างมีเป้าหมาย ‘ปรับปรุงระบบประกันสังคม’ ให้ตอบโจทย์ผู้ประกันตนมากขึ้น แต่แนวทางปฏิรูปกลับมีความแตกต่างกัน ตั้งแต่สิทธิประโยชน์กรณีชราภาพ การปรับโครงสร้างบอร์ดประกันสังคม ไปจนถึงการเปลี่ยนสถานะสำนักงานประกันสังคมให้เป็นองค์กรอิสระจากระบบราชการ
แม้ทั้ง ‘4 ร่าง’ จะมีจุดร่วมในเรื่องการเพิ่มประสิทธิภาพการบริหารกองทุน และขยายความคุ้มครองแรงงานให้ครอบคลุมรูปแบบการทำงานที่เปลี่ยนไป แต่เมื่อเจาะลงในรายละเอียด กลับพบข้อเสนอที่แตกต่างกันอย่างมีนัยสำคัญ โดยเฉพาะประเด็น ‘บำนาญ’ ซึ่งกลายเป็นหนึ่งในโจทย์สำคัญที่แต่ละฝ่ายวางแนวทางไว้ไม่เหมือนกัน
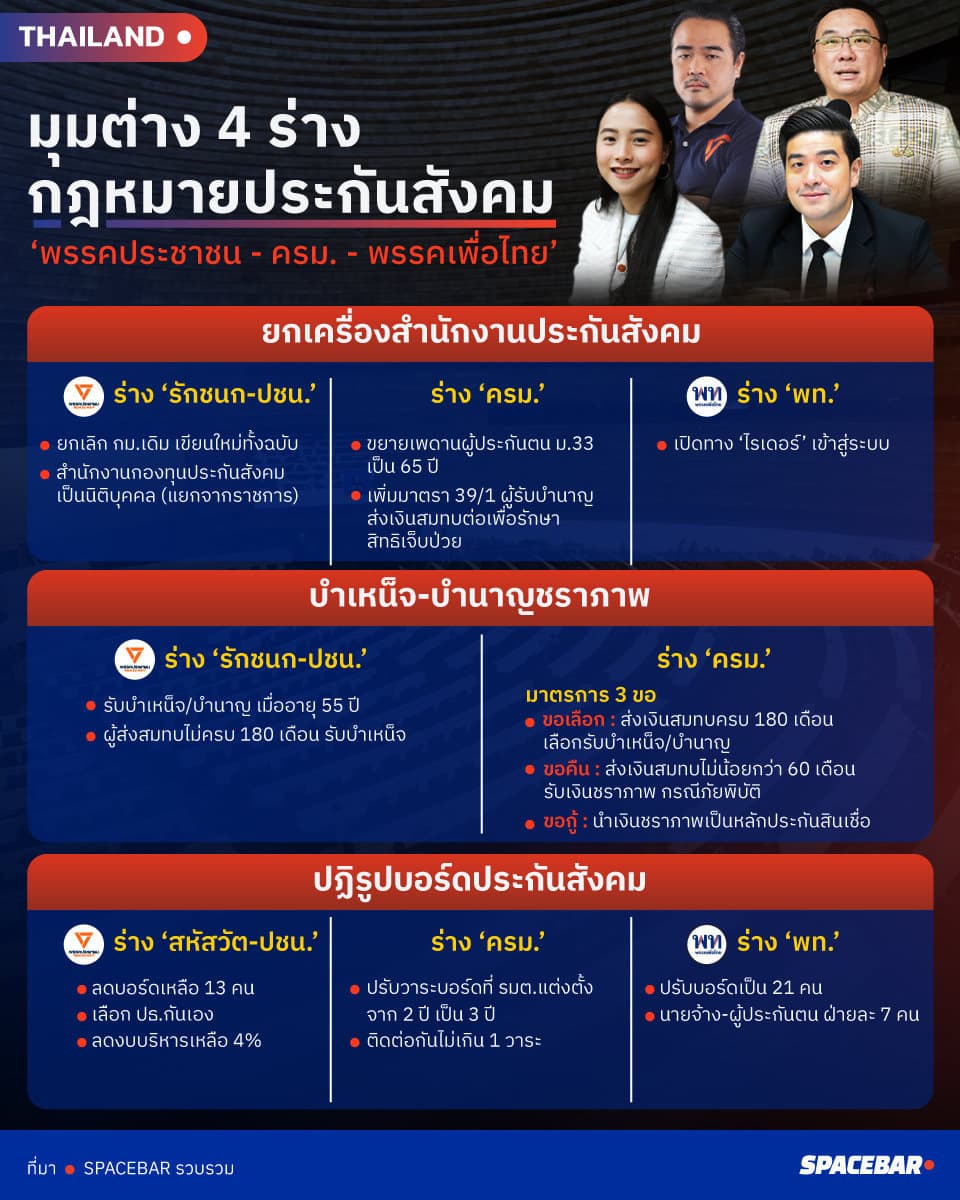
‘ร่าง ครม.’ ถูกวางให้เป็นร่างหลักในการพิจารณา เน้นปรับระบบให้ยืดหยุ่นขึ้น ทั้งขยายอายุผู้ประกันตนมาตรา 33 จาก 60 ปี เป็น 65 ปี เปิดทางส่งเงินสมทบต่อเพื่อรักษาสิทธิกรณีเจ็บป่วย รวมถึงเปิดช่องสำหรับผู้ประกันตน ภายใต้มาตรการที่ถูกวิพากษ์วิจารณ์มาก นั่นก็คือ ‘3 ขอ’
1. ‘ขอเลือก’ - เลือกอนาคตทางการเงินได้ด้วยตนเอง
สำหรับผู้ประกันตนที่ส่งเงินสมทบมาแล้วไม่น้อยกว่า 180 เดือน (15 ปี) และมีอายุครบตามเกณฑ์ หรือสิ้นสุดความเป็นผู้ประกันตนตามที่กฎหมายกำหนด จากเดิมที่ระบบบังคับรับสิทธิประโยชน์กรณีชราภาพรูปแบบใดรูปแบบหนึ่ง กฎหมายใหม่จะเปิดโอกาสให้ผู้ประกันตน สามารถเลือกได้ว่าจะรับเงินชราภาพเป็น ‘บำนาญรายเดือน’ หรือ ‘บำเหน็จเงินก้อน’ เพื่อให้เหมาะสมกับแผนการดำเนินชีวิต ความจำเป็นทางการเงิน และเป้าหมายหลังการเกษียณของแต่ละบุคคลมากที่สุด
2. ‘ขอคืน’ - เบิกเงินชราภาพมาใช้ในยามเกิดภัยพิบัติ
เปิดทางให้ผู้ประกันตนที่ส่งเงินสมทบมาแล้วไม่น้อยกว่า 60 เดือน (5 ปี) สามารถขอรับเงินสมทบกรณีชราภาพบางส่วนมาใช้จ่ายล่วงหน้าก่อนถึงเกณฑ์เกษียณอายุปกติได้ หากเกิดสถานการณ์วิกฤตหรือภัยพิบัติร้ายแรงที่ส่งผลกระทบต่อการดำรงชีวิตอย่างหนัก เพื่อใช้บรรเทาความเดือดร้อน แก้ไขปัญหาความคล่องตัวทางการเงิน และช่วยประคับประคองครอบครัวให้ผ่านพ้นช่วงเวลายากลำบากไปได้
3. ‘ขอกู้’ - นำเงินสมทบชราภาพใช้เป็นหลักประกันสินเชื่อ
เพิ่มโอกาสให้ผู้ประกันตนที่ส่งเงินสมทบไม่น้อยกว่า 60 เดือน (5 ปี) สามารถนำเงินสมทบกรณีชราภาพบางส่วน ไปใช้เป็นหลักประกันในการขอสินเชื่อหรือยื่นกู้เงินกับสถาบันการเงินที่ได้ทำข้อตกลง (MOU) ร่วมกับสำนักงานประกันสังคม มาตรการนี้จะช่วยสร้างทางเลือกในการเข้าถึงแหล่งเงินทุนที่มีดอกเบี้ยเป็นธรรม ลดการพึ่งพาหนี้นอกระบบ และเพิ่มความมั่นคงทางการเงินให้แก่คนทำงานอย่างถูกต้องตามกฎหมาย
ประเด็น ‘บำนาญ’ ในตอนนี้ จึงไม่ได้อยู่แค่ ‘การเพิ่มทางเลือก’ ให้ผู้ประกันตน แต่ยังต้องขบคิดว่า ‘เงินที่สะสมไว้เพื่อวัยเกษียณ’ แท้จริงควรถูกออกแบบให้เป็นหลักประกันรายได้ระยะยาว หรือเปิดทางให้เจ้าของเงินนำออกมาใช้ตามความจำเป็นในชีวิตมากขึ้น ซึ่งแนวทางของร่าง ครม. ที่เปิดทางเลือกรับบำเหน็จแทนบำนาญ รวมถึงการขอคืนหรือใช้เงินสมทบเป็นหลักประกันสินเชื่อ อาจกลายเป็นประเด็นที่ต้องถกกันถึงความมั่นคงทางการเงินของผู้ประกันตนในระยะยาว
ส่วนประเด็นบอร์ดประกันสังคมนั้น ร่างของ ครม.ได้ปรับวาระกรรมการประกันสังคมที่รัฐมนตรีแต่งตั้งจากคราวละ 2 ปี เป็น 3 ปี โดยดำรงตำแหน่งติดต่อกันเกิน 1 วาระไม่ได้ด้วย
มากันที่ ร่างของพรรคประชาชน 2 ฉบับ มีจุดเน้นไปที่การเปลี่ยนแปลงเชิงโครงสร้าง โดยร่างของ ‘สหัสวัต คุ้มคง’ เสนอปฏิรูปบอร์ดประกันสังคม ลดจำนวนกรรมการเหลือไม่เกิน 13 คน ให้เลือกประธานกันเอง ปรับสัดส่วนผู้แทนให้สัมพันธ์กับเงินสมทบ และลดเพดานงบบริหารสำนักงานจาก 10% เหลือ 4% ของเงินสมทบต่อปี มุ่งลดภาระค่าใช้จ่ายบริหารและเพิ่มประสิทธิภาพการใช้เงินกองทุน
ส่วนร่างของ ‘รักชนก ศรีนอก’ ไปไกลกว่าการแก้ไขรายมาตรา ด้วยการ ‘ยกเลิกกฎหมายประกันสังคมฉบับเดิม’ และ ‘ยกร่างใหม่ทั้งฉบับ’ เปลี่ยนสำนักงานประกันสังคมเป็นสำนักงานกองทุนประกันสังคม ให้มีสถานะนิติบุคคล ไม่เป็นส่วนราชการหรือรัฐวิสาหกิจ พร้อมเพิ่มกลไกตรวจสอบกรรมการ ทั้งการถอดถอนและเปิดเผยบัญชีทรัพย์สินต่อสาธารณะ
ในส่วน ‘สิทธิชราภาพ’ ร่างของรักชนก กำหนดให้ผู้ประกันตนอายุครบ 55 ปี มีสิทธิรับบำนาญหรือบำเหน็จตั้งแต่เดือนถัดไป ตามเงื่อนไขที่กำหนด เว้นแต่ยังมีสถานะเป็นผู้ประกันตน โดยผู้ส่งเงินสมทบไม่ครบ 180 เดือน มีสิทธิรับบำเหน็จ และหากความเป็นผู้ประกันตนสิ้นสุด เพราะเสียชีวิต ให้ทายาทมีสิทธิรับบำเหน็จ
ด้านพรรคเพื่อไทย โดย ‘ธงธรรม เวชยชัย’ เสนอปรับนิยามลูกจ้างและนายจ้างให้ครอบคลุมแรงงานแพลตฟอร์มดิจิทัล ดึงคนทำงานกลุ่มใหม่ เช่น ‘ไรเดอร์’ เข้าสู่ระบบประกันสังคม พร้อมปรับโครงสร้างบอร์ดเป็น 21 คน มีผู้แทนรัฐบาล 6 คน ผู้แทนนายจ้างและผู้ประกันตนฝ่ายละ 7 คน และเสนอให้บูรณาการสิทธิรักษาพยาบาลกับระบบหลักประกันสุขภาพอื่น เพื่อให้ผู้ประกันตนได้รับประโยชน์สูงสุด
อย่างไรก็ตาม จุดที่น่าจับตาไม่ใช่เพียงการเสนอแก้กฎหมาย แต่คือการถกเถียงว่า ประกันสังคมควรเดินไปในทิศทางใด ระหว่างการปรับปรุงระบบเดิมให้ยืดหยุ่นและเพิ่มทางเลือกแก่ผู้ประกันตน การลดต้นทุนบริหารและเปลี่ยนโครงสร้างบอร์ด หรือการรื้อระบบสำนักงานประกันสังคมใหม่ทั้งองค์กรโดยเฉพาะเมื่อเข้าสู่ชั้นกรรมาธิการ และมีการหยิบทั้ง 4 ร่างมาพิจารณาร่วมกัน แนวทางของแต่ละฝ่ายอาจต้องเผชิญการต่อรอง ทั้งเรื่องโครงสร้างอำนาจบริหารกองทุน การตรวจสอบความโปร่งใส และสิทธิประโยชน์ที่ผู้ประกันตนจะได้รับจริง
นี่จึงไม่ใช่แค่การแก้กฎหมายประกันสังคม แต่เป็นการวัดว่า แต่ละฝ่ายพร้อมผลักดันการเปลี่ยนแปลงไปได้ไกลแค่ไหน และข้อเสนอใดจะกลายเป็นรูปธรรมในระบบที่มีเงินสมทบจากนายจ้าง ลูกจ้าง และรัฐบาลร่วมกันเป็นเดิมพัน
ท้ายที่สุด สิ่งที่ผู้ประกันตนต้องจับตา ไม่ใช่แค่การเปลี่ยนแปลงโครงสร้างบอร์ดหรือสถานะของสำนักงานประกันสังคม แต่คือผลลัพธ์ที่เกิดขึ้นกับสิทธิของตัวเอง ทั้ง ‘เงินชราภาพ’ ที่ได้รับจริง สิทธิการรักษาพยาบาล ความคุ้มครองในช่วงต่างๆ รวมถึงการบริหารเงินสมทบที่ตรวจสอบได้ เพราะ ‘การปฏิรูปนี้’ จะมีความหมายก็ต่อเมื่อทำให้ผู้ประกันตนได้รับความคุ้มครองที่ดีขึ้นอย่างเป็นรูปธรรม
