

การตลาดที่ดีอาจเริ่มต้นจากเรื่องราวที่ทำให้ผู้คนรู้สึกเชื่อมโยงกับแบรนด์ แต่เมื่อเรื่องราวนั้นเกี่ยวข้องกับความสูญเสียของครอบครัวและถูกนำไปใช้บนข้อมูลที่ไม่เป็นความจริง คำถามที่ตามมาอาจไม่ใช่แค่เรื่องประสิทธิภาพในการขายแต่คือความรับผิดชอบต่อคนที่เป็นเจ้าของเรื่องราวนั้นด้วย
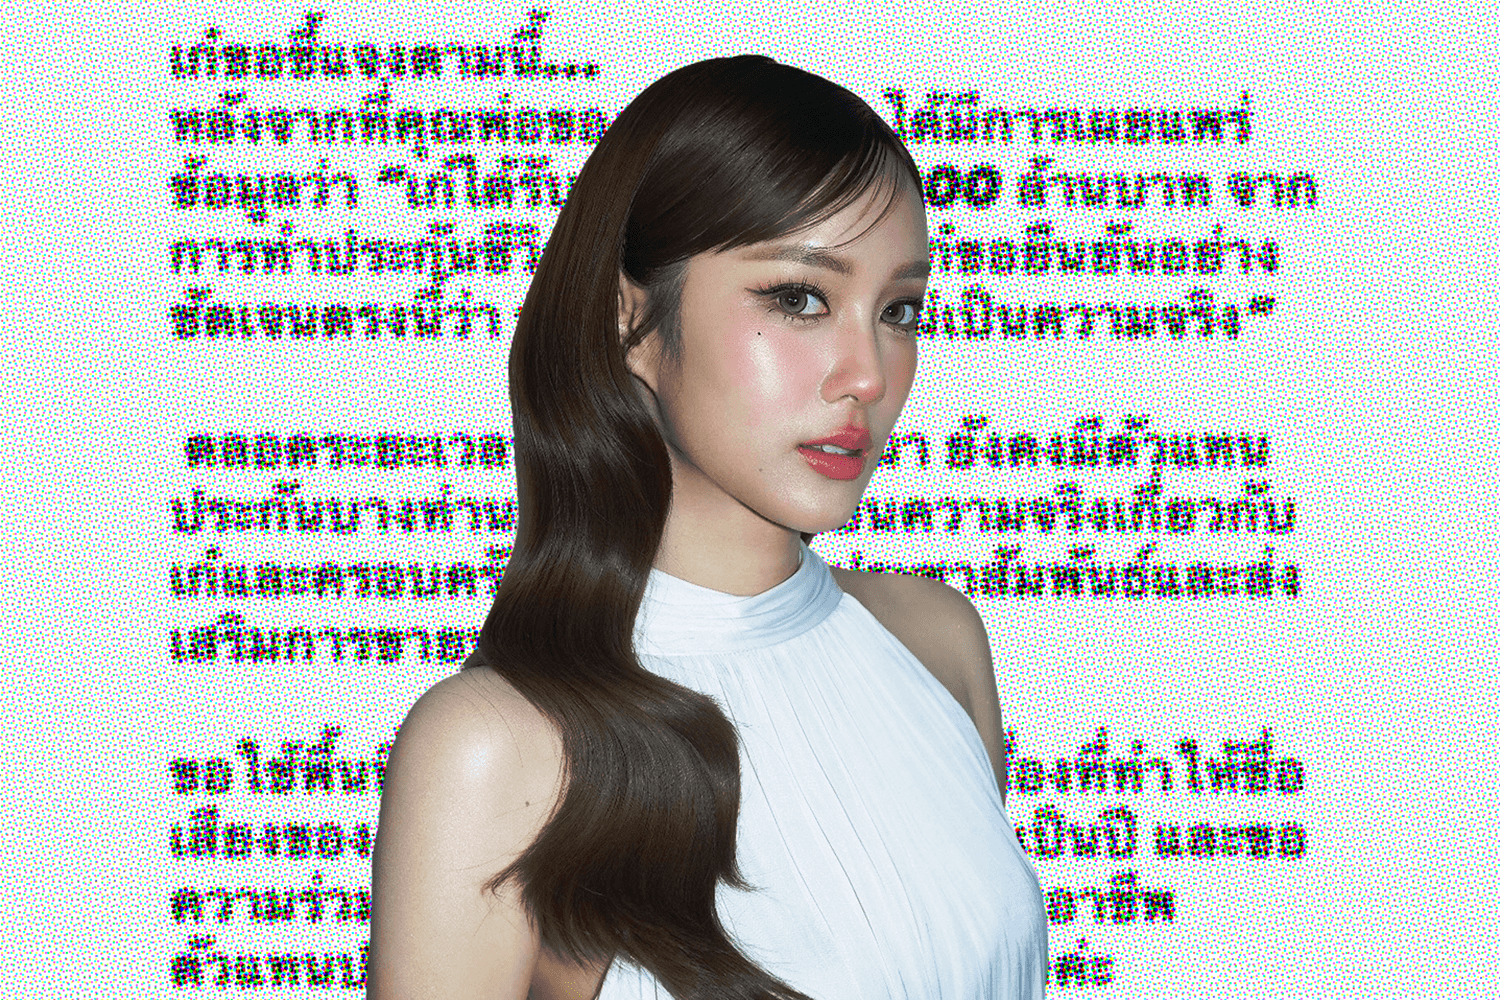
กรณีของ ‘เก๋ไก๋ สไลเดอร์’ หรือ ณัฐธิชา นามวงษ์ นักแสดงและครีเอเตอร์ชื่อดัง กลายเป็นประเด็นที่ชวนให้สังคมกลับมาพูดถึงจรรยาบรรณในการขายประกันอีกครั้ง หลังเธอออกมาชี้แจงว่า ข้อมูลที่ระบุว่าเธอได้รับเงินมรดก 200 ล้านบาทจากการทำประกันชีวิตให้คุณพ่อนั้นไม่เป็นความจริง พร้อมขอให้ตัวแทนประกันที่นำข้อมูลดังกล่าวไปใช้ในการประชาสัมพันธ์และส่งเสริมการขายยุติการเผยแพร่
เก๋ไก๋ระบุว่า ตลอดเวลากว่าหนึ่งปีที่ผ่านมายังมีตัวแทนประกันบางรายนำข้อมูลดังกล่าวไปใช้ต่อเนื่อง ทั้งที่เรื่องราวที่ถูกเผยแพร่นั้นคลาดเคลื่อนจากข้อเท็จจริง จนส่งผลกระทบต่อชื่อเสียงของเธอและครอบครัว
สิ่งที่ทำให้กรณีนี้น่าสนใจไปกว่าการแก้ข่าวของคนดังคือคำถามที่ว่า เมื่อเรื่องราวส่วนตัวถูกนำไปใช้เพื่อประโยชน์ทางธุรกิจใครควรเป็นผู้รับผิดชอบต่อความถูกต้องของข้อมูล และเส้นแบ่งระหว่างการทำการตลาดกับการใช้เรื่องราวของผู้อื่นอย่างไม่เหมาะสมควรอยู่ตรงไหน
เมื่อเรื่องราวของคนดังถูกนำมาใช้สร้างความน่าเชื่อถือ
เก๋ไก๋อธิบายว่า เธอซื้อประกันชีวิตไว้จริงในปี 2021 และในปี 2023 เคยอนุญาตให้มีการนำภาพเกี่ยวกับการทำประกันเพื่อวางแผนหลักประกันให้คนข้างหลังไปเผยแพร่ต่อ แต่กรมธรรม์ดังกล่าวเป็นประกันชีวิตในชื่อของเธอเอง ไม่ใช่การทำประกันชีวิตให้คุณพ่อ
กล่าวคือเงินตามกรมธรรม์จะจ่ายให้ผู้รับประโยชน์เมื่อเกิดเหตุการณ์ตามเงื่อนไขที่ระบุไว้ โดยในกรณีนี้คือเมื่อเก๋ไก๋เสียชีวิต ไม่ใช่เมื่อคุณพ่อเสียชีวิตตามที่มีการกล่าวอ้าง
ประเด็นสำคัญจึงอยู่ที่การนำเรื่องราวดังกล่าวไปตีความและเผยแพร่ต่อในลักษณะที่ทำให้เกิดความเข้าใจผิด โดยเฉพาะเมื่อข้อมูลนั้นถูกนำไปใช้เพื่อส่งเสริมการขายสินค้าและบริการทางการเงิน
ในทางการตลาดเรื่องราวจากประสบการณ์จริงของลูกค้าสามารถช่วยให้ผู้บริโภคเข้าใจสินค้าได้ง่ายขึ้น เพราะผู้คนอาจเชื่อมโยงข้อมูลเข้ากับบุคคลและสถานการณ์ที่จับต้องได้ มากกว่าการอ่านรายละเอียดของผลิตภัณฑ์เพียงอย่างเดียว
ยิ่งบุคคลในเรื่องเป็นคนดังที่มีผู้ติดตามจำนวนมากเรื่องราวดังกล่าวก็อาจยิ่งมีพลังในการสร้างความสนใจและความน่าเชื่อถือให้กับผลิตภัณฑ์
แต่ความน่าเชื่อถือที่เกิดจากบุคคลหนึ่งไม่ได้หมายความว่าทุกข้อความที่นำชื่อหรือภาพของบุคคลนั้นไปใช้จะถูกต้องตามไปด้วย
เมื่อข้อเท็จจริงเกี่ยวกับกรมธรรม์ถูกเปลี่ยนแปลงหรือถูกนำเสนอจนเกิดความเข้าใจผิด สิ่งที่ผู้บริโภครับรู้ก็อาจไม่ใช่ประสบการณ์จริงของเจ้าของเรื่องอีกต่อไป แต่กลายเป็นเรื่องเล่าที่ถูกนำไปใช้เพื่อวัตถุประสงค์ทางการตลาด
และหากเรื่องเล่านั้นเกี่ยวข้องกับการเสียชีวิตของคนในครอบครัวผลกระทบก็ไม่ได้จำกัดอยู่แค่ความเข้าใจผิดเกี่ยวกับผลิตภัณฑ์ แต่อาจกระทบไปถึงความรู้สึกของคนที่ยังต้องใช้ชีวิตอยู่กับความสูญเสียด้วย
จรรยาบรรณอย่างเดียวอาจไม่พอ เมื่อการขายประกันมีกฎหมายกำกับ
เมื่อพิจารณาในมิติทางกฎหมาย การโฆษณาและการเสนอขายประกันชีวิตไม่ใช่เรื่องที่ผู้ขายจะสามารถสื่อสารข้อมูลได้อย่างอิสระโดยไม่มีข้อจำกัด เพราะเป็นธุรกิจที่เกี่ยวข้องกับความเสี่ยงและการตัดสินใจทางการเงินของประชาชน
พระราชบัญญัติประกันชีวิต พ.ศ. 2535 และที่แก้ไขเพิ่มเติม มีบทบัญญัติเกี่ยวกับการกำกับดูแลตัวแทนประกันชีวิตและนายหน้าประกันชีวิต โดยมาตรา 79/1 ให้อำนาจคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย หรือ คปภ. กำหนดหลักเกณฑ์เกี่ยวกับการโฆษณา การเสนอขาย และการเปิดเผยข้อมูลเกี่ยวกับกรมธรรม์เพื่อประกอบการตัดสินใจของประชาชน
ขณะที่มาตรา 79/2 กำหนดข้อห้ามเกี่ยวกับการนำข้อความ ภาพโฆษณา หรือหนังสือชักชวนที่ไม่ได้รับความเห็นชอบจากบริษัทไปใช้เพื่อชักชวนหรือดำเนินการให้บุคคลทำสัญญาประกันชีวิต
ส่วนมาตรา 81 กำหนดอำนาจของนายทะเบียนในการสั่งให้ตัวแทนหรือนายหน้าประกันชีวิตแก้ไขการกระทำที่ฝ่าฝืนบทบัญญัติที่เกี่ยวข้อง และอาจสั่งพักใช้ใบอนุญาตได้หากไม่ปฏิบัติตามคำสั่งภายในเวลาที่กำหนด
อย่างไรก็ตาม การจะระบุว่าการกระทำในกรณีใดเข้าข่ายฝ่าฝืนกฎหมายหรือไม่จำเป็นต้องพิจารณารายละเอียดของเนื้อหาที่เผยแพร่ วัตถุประสงค์ในการใช้ข้อมูล การอนุมัติสื่อโฆษณา และข้อเท็จจริงอื่นที่เกี่ยวข้อง ไม่สามารถสรุปความผิดของบุคคลใดได้จากกระแสข่าวเพียงอย่างเดียว
แต่หลักการสำคัญที่เห็นได้จากกรอบกฎหมายคือการโฆษณาและเสนอขายประกันชีวิตต้องอยู่ภายใต้หลักเกณฑ์ที่กำหนด ไม่ใช่เพียงอาศัยความสามารถในการสร้างเรื่องราวให้น่าสนใจเพื่อกระตุ้นยอดขาย
คำถามที่ควรได้รับคำตอบจากหน่วยงานกำกับดูแลจึงอยู่ที่ว่า หากมีการนำข้อมูลเกี่ยวกับบุคคลหนึ่งไปใช้ส่งเสริมการขายจนเกิดความเข้าใจผิดจะมีแนวทางตรวจสอบข้อเท็จจริงและกำหนดความรับผิดชอบอย่างไรบ้าง
โดยเฉพาะกรณีที่เจ้าของเรื่องออกมาชี้แจงแล้วแต่ยังพบการนำข้อมูลเดิมกลับมาใช้ซ้ำตามที่เธอกล่าวอ้าง
การขายประกันควรเริ่มต้นจากความจริง ไม่ใช่ความเข้าใจผิด
กรณีของเก๋ไก๋ยังสะท้อนคำถามสำคัญอีกข้อว่า ใครควรรับผิดชอบเมื่อเรื่องราวของลูกค้าถูกนำไปใช้เพื่อการตลาด
ในทางปฏิบัติการพิจารณาเรื่องนี้ต้องแยกบทบาทของผู้เกี่ยวข้องให้ชัดเจน ตั้งแต่ตัวแทนที่นำข้อมูลไปเผยแพร่ บริษัทประกันที่เกี่ยวข้อง ตลอดจนกระบวนการตรวจสอบและอนุมัติสื่อโฆษณา
หากมีการใช้ข้อมูลคลาดเคลื่อนจริงการตรวจสอบจึงไม่ควรหยุดอยู่แค่การลบโพสต์หรือออกมาชี้แจง แต่ควรพิจารณาด้วยว่าข้อมูลดังกล่าวถูกเผยแพร่ผ่านช่องทางใด ใครเป็นผู้จัดทำหรืออนุมัติ และมีมาตรการป้องกันไม่ให้เกิดเหตุการณ์ลักษณะเดียวกันซ้ำอีกหรือไม่
สำหรับผู้บริโภคเองกรณีนี้เป็นเครื่องเตือนใจว่า เรื่องราวของคนดังที่ปรากฏในโฆษณาไม่ควรถูกใช้แทนการตรวจสอบข้อมูลกรมธรรม์ เพราะประสบการณ์ของแต่ละคนอาจแตกต่างกันตามประเภทประกัน เงื่อนไขความคุ้มครอง จำนวนเงินเอาประกัน และข้อกำหนดของสัญญา
การตัดสินใจซื้อประกันชีวิตจึงควรตั้งอยู่บนข้อมูลที่ตรวจสอบได้ โดยผู้บริโภคสามารถสอบถามรายละเอียดจากบริษัทประกัน ตรวจสอบใบอนุญาตของผู้เสนอขาย และขอคำชี้แจงเกี่ยวกับเงื่อนไขที่ยังไม่เข้าใจให้ชัดเจนก่อนตัดสินใจ
ขณะเดียวกันหน่วยงานกำกับดูแลอย่าง คปภ. ควรมีบทบาทในการกำหนดหลักเกณฑ์และตรวจสอบการดำเนินงานของผู้ประกอบธุรกิจประกันภัย เพื่อให้การเสนอขายเป็นไปตามกฎหมายและคุ้มครองประโยชน์ของประชาชน
ทั้งนี้ กรณีของเก๋ไก๋ยังไม่ใช่ข้อพิสูจน์ว่าตัวแทนประกันทั้งหมดมีพฤติกรรมเช่นเดียวกันเพราะข้อกล่าวอ้างในข่าวเกี่ยวข้องกับตัวแทนบางราย แต่เป็นกรณีที่ชวนให้ทบทวนว่ามาตรฐานการสื่อสารและการใช้ข้อมูลเพื่อประโยชน์ทางธุรกิจควรมีความชัดเจนเพียงใด
ท้ายที่สุดแล้วการขายประกันชีวิตเกี่ยวข้องกับความไว้วางใจ เพราะผู้บริโภคไม่ได้จ่ายเงินเพื่อซื้อเพียงผลิตภัณฑ์ แต่กำลังวางแผนรับมือกับความไม่แน่นอนในอนาคตของตัวเองและครอบครัว
หากความไว้วางใจนั้นถูกสร้างขึ้นบนข้อมูลที่คลาดเคลื่อนสิ่งที่เสียหายจึงอาจไม่ใช่แค่ชื่อเสียงของบุคคลที่ถูกนำเรื่องราวไปใช้ แต่รวมถึงความเชื่อมั่นที่ประชาชนมีต่อธุรกิจประกันชีวิตด้วย
กรณีของเก๋ไก๋จึงไม่ใช่แค่เรื่องของคนดังที่ต้องออกมาแก้ข่าว แต่เป็นคำถามต่อทุกฝ่ายที่เกี่ยวข้องว่า ในวันที่เรื่องราวส่วนตัวกลายเป็นเครื่องมือทางการตลาดได้ง่ายขึ้นความรับผิดชอบต่อข้อเท็จจริงควรอยู่ตรงไหน
เพราะความน่าเชื่อถือในการทำธุรกิจไม่ควรเกิดจากเรื่องเล่าที่ทำให้คนเข้าใจผิด แต่ควรเริ่มต้นจากความซื่อสัตย์ ความโปร่งใส และความรับผิดชอบต่อผู้บริโภคและเจ้าของเรื่องราวนั้น